
Eine Lieferantenrechnung über 8.000 Euro geht am Montagmorgen per Mail in der Buchhaltung ein. Zahlungsziel 30 Tage, bei Zahlung innerhalb von 10 Tagen sind 2 Prozent Skonto vereinbart. Die Rechnung braucht noch die sachliche Prüfung aus dem Einkauf, doch der zuständige Kollege bearbeitet gerade eine Lieferantenreklamation und meldet sich erst am Ende der folgenden Woche zurück. Von dort geht die Rechnung zurück in die Buchhaltung, wird kontiert und landet im nächsten Zahllauf, der einmal pro Woche läuft. Bezahlt wird am 16. Tag nach Rechnungseingang. Die Skontofrist ist zu diesem Zeitpunkt seit sechs Tagen abgelaufen, aufgefallen ist es niemandem. Verloren gegangen sind 160 Euro, nicht durch den Fehler eines Einzelnen, sondern weil der Ablauf strukturell zu langsam für die Frist war.
So oder ähnlich passiert das in vielen Unternehmen regelmäßig, meist ohne dass am Jahresende jemand zusammenzählt, wie viel Skonto tatsächlich verfallen ist. Der Grund liegt selten am Rechnen. Er liegt daran, dass Skonto, Skontofrist und die Frage, was eine verpasste Frist wirklich kostet, im Tagesgeschäft oft nur ungefähr bekannt sind.
Inhaltsverzeichnis
Skonto und Skontofrist: die Definition, die zählt
Skonto ist ein Preisnachlass, den ein Verkäufer seinem Kunden für eine besonders schnelle Zahlung einräumt. Die Skontofrist ist der Zeitraum, innerhalb dessen die Zahlung beim Verkäufer eingehen muss, damit der Nachlass gilt, meist deutlich kürzer als das eigentliche Zahlungsziel. Beides ist reine Vereinbarungssache. Einen gesetzlichen Anspruch auf Skonto gibt es nicht, ein Zahlungsziel allein reicht als Grundlage nicht aus.
Zwei Blickwinkel auf denselben Vorgang:
- Kundenskonto: Der Verkäufer räumt seinem Kunden den Nachlass ein.
- Lieferantenskonto: derselbe Vorgang aus Sicht des Käufers, der den Nachlass durch schnelle Zahlung nutzt.
Entscheidend für die Praxis ist der Startpunkt der Frist. Er kann am Rechnungsdatum, am Rechnungseingang oder am Leistungsdatum ansetzen, je nachdem, was vereinbart wurde. Steht dazu nichts Eindeutiges in den Zahlungsbedingungen, entstehen genau die Missverständnisse, die am Ende dazu führen, dass eine Frist unbemerkt verstreicht. Wer Skonto vereinbart, sollte deshalb festhalten, ab welchem Datum gezählt wird und was als Zahlungseingang zählt. Dazu mehr im übernächsten Abschnitt.
Skonto, Rabatt und Bonus: wo der Unterschied wirklich liegt
Die drei Begriffe werden im Alltag oft synonym benutzt, meinen aber unterschiedliche Mechanismen:
| Merkmal | Skonto | Rabatt | Bonus |
|---|---|---|---|
| Woran hängt der Abzug? | am Zahlungszeitpunkt | am Geschäft selbst, etwa Menge, Kundenstatus oder Funktion im Vertriebsweg | am Erreichen einer vereinbarten Abnahmemenge oder Umsatzschwelle |
| Wann wird er gewährt? | bei Zahlung innerhalb der Skontofrist | direkt bei Rechnungsstellung | nachträglich, meist zum Jahresende |
| Typische Grundlage | Zahlungsbedingungen, Rechnung, AGB | Preisliste, Kaufvertrag | Rahmenvereinbarung |
| Beispiel | 2 % bei Zahlung innerhalb von 10 Tagen | 5 % Mengenrabatt ab 100 Stück | 1 % Jahresbonus ab einer vereinbarten Abnahmemenge |
Die Trennlinie lohnt sich, weil beides in der Buchhaltung unterschiedlich verarbeitet wird und weil Sonderformen wie ein Barzahlungsrabatt in der Praxis oft falsch einsortiert werden. Ein Nachlass für sofortige Barzahlung hängt wie Skonto am Zahlungszeitpunkt, nicht an der Abnahmemenge. Inhaltlich gehört er deshalb zu Skonto, nicht in dieselbe Kategorie wie ein Mengenrabatt.
Wann die Skontofrist beginnt und eine Überweisung noch rechtzeitig ist
Der Startpunkt der Frist muss aus der Vereinbarung hervorgehen, siehe oben. Stärker diskutiert wird eine zweite Frage: Zählt bei einer Überweisung der Tag, an dem der Auftrag bei der eigenen Bank eingeht, oder der Tag, an dem der Betrag beim Empfänger gutgeschrieben wird?
Deutsche Gerichte gingen lange von einer sogenannten modifizierten Schickschuld aus: Ein rechtzeitig erteilter Überweisungsauftrag genügte. Seit Ablauf der Umsetzungsfrist der europäischen Zahlungsverzugsrichtlinie am 8. August 2002 ist diese Sichtweise für Geschäfte zwischen Unternehmen überholt. Der Europäische Gerichtshof hat am 3. April 2008 entschieden, dass für die Rechtzeitigkeit einer Zahlung per Überweisung die Gutschrift auf dem Konto des Zahlungsempfängers maßgeblich ist, nicht die Leistungshandlung des Schuldners (EuGH, Rs. C-306/06). Für Rechnungen zwischen Unternehmen sind deutsche Gerichte dem gefolgt, etwa das Oberlandesgericht Köln, das seine frühere Rechtsprechung dazu ausdrücklich revidierte (OLG Köln, Urteil vom 12.03.2009, Az. 18 U 101/08). Eine Ausnahme gilt für Verbraucherverträge: Bei der Wohnraummiete hält der Bundesgerichtshof seit 2016 ausdrücklich am rechtzeitigen Überweisungsauftrag fest, weil die Zahlungsverzugsrichtlinie nur Geschäfte zwischen Unternehmen erfasst (BGH, Urteil vom 05.10.2016, Az. VIII ZR 222/15). Für eine Skontovereinbarung zwischen Unternehmen bleibt die Gutschrift-Regel damit maßgeblich, ausdrücklich vereinbaren solltest du sie trotzdem.
Für die Praxis heißt das: Verlass dich nicht auf den Tag der Überweisung. Halte in den Zahlungsbedingungen ausdrücklich fest, welcher Zeitpunkt für die Skontofrist zählt, und plane bei knappen Fristen ein bis zwei Bankarbeitstage Puffer bis zur Gutschrift beim Empfänger ein.
Skonto berechnen: die Formel für den tatsächlichen Zinseffekt
Die Grundrechnung ist einfach:
Skontobetrag = Rechnungsbetrag × Skontosatz ÷ 100 Zahlbetrag = Rechnungsbetrag − Skontobetrag
Beispiel: 8.000 Euro brutto, 3 Prozent Skonto, ergibt 240 Euro Skonto und 7.760 Euro Zahlbetrag.
Der Teil, der in der Praxis häufig durcheinandergerät, ist die Frage, was eine verpasste Frist tatsächlich kostet. Wird die Skontofrist überschritten, entstehen keine zusätzlichen Zinskosten obendrauf. Es bleibt schlicht bei der vollen Rechnung, der Nachlass entfällt ersatzlos. Wirtschaftlich ist das trotzdem teuer, denn wer die Skontofrist verstreichen lässt und stattdessen das volle Zahlungsziel nutzt, kauft sich damit einen kurzen Lieferantenkredit, und der hat einen Preis. Der Maßstab dafür ist der effektive Jahreszins:
Effektiver Jahreszins = Skontosatz × 360 ÷ (Zahlungsziel in Tagen − Skontofrist in Tagen)
| Skontosatz | Skontofrist | Zahlungsziel | Effektiver Jahreszins |
|---|---|---|---|
| 2 % | 10 Tage | 30 Tage | 36,0 % |
| 2 % | 14 Tage | 30 Tage | 45,0 % |
| 2 % | 10 Tage | 60 Tage | 14,4 % |
| 3 % | 10 Tage | 30 Tage | 54,0 % |
| 3 % | 14 Tage | 30 Tage | 67,5 % |
Selbst im günstigsten Fall der Tabelle liegt der effektive Zins in aller Regel deutlich über dem Zinssatz eines Kontokorrentkredits. Das ist der eigentliche Grund, warum sich der Blick auf die Frist lohnt: nicht der Skontobetrag selbst zählt, sondern das, was er auf ein Jahr hochgerechnet bedeutet.
Skonto ziehen oder Zahlungsziel nutzen: eine Abwägung
Dafür, Skonto zu ziehen:
- Der effektive Zins liegt bei üblichen Sätzen fast immer deutlich über dem Zinssatz eines Kontokorrentkredits, siehe Tabelle oben.
- Wer regelmäßig zu den vereinbarten Konditionen zahlt, verbessert häufig auch die eigene Position in künftigen Preisverhandlungen.
Dagegen spricht in bestimmten Fällen:
- Ist der Kontokorrentrahmen bereits ausgeschöpft und die Liquidität eng, verschiebt eine vorgezogene Zahlung nur das Problem, statt es zu lösen.
- Bei sehr kleinen Rechnungsbeträgen kann der Prüf- und Freigabeaufwand den finanziellen Vorteil aufzehren.
- Manche Lieferanten kalkulieren den üblichen Skontoabzug von vornherein in ihren Listenpreis ein, wodurch der reale Vorteil kleiner ausfällt, als die reine Rechnung zeigt.
Bei üblichen Sätzen zwischen 2 und 3 Prozent überwiegt der Vorteil in den meisten Fällen trotzdem deutlich. Die eigentliche Hürde ist seltener die Entscheidung als der Prozess dahinter, dazu weiter unten mehr.
Gibt es ein Recht auf Skonto?
Nein, jedenfalls nicht von Gesetzes wegen. Skonto entsteht ausschließlich durch Vereinbarung, auf einem der folgenden Wege:
- ausdrücklich im Kaufvertrag oder Rahmenvertrag festgelegt
- in den eigenen AGB geregelt und wirksam in den Vertrag einbezogen
- auf der Rechnung vermerkt und vom Käufer durch fristgerechte Zahlung angenommen
- in den Einkaufsbedingungen des Käufers vorgesehen, wenn der Verkäufer dem nicht widerspricht
Fehlt jede dieser Grundlagen, darf kein Abzug erfolgen. Zieht ein Kunde trotzdem Skonto ab, bleibt eine Restforderung offen. In der Praxis kommt ein weiterer, heikler Fall hinzu: Lässt ein Verkäufer einen unberechtigten Abzug wiederholt unwidersprochen durchgehen, kann daraus eine stillschweigend geduldete Praxis werden, auf die sich der Kunde später beruft. Ein schriftlicher Widerspruch direkt beim ersten unberechtigten Abzug schützt davor zuverlässiger als eine spätere Diskussion über eingespielte Gewohnheiten.
Skonto richtig buchen: Kundenskonto und Lieferantenskonto im Vergleich
Buchhalterisch macht es einen Unterschied, auf welcher Seite des Geschäfts Skonto anfällt:
| Kundenskonto (Verkäuferseite) | Lieferantenskonto (Käuferseite) | |
|---|---|---|
| Wirkung | mindert die Umsatzerlöse | mindert die Anschaffungskosten |
| Rechtsgrundlage | § 277 Abs. 1 HGB | § 255 Abs. 1 HGB |
| Umsatzsteuerliche Folge | Berichtigung der Umsatzsteuer | Berichtigung der Vorsteuer |
§ 277 HGB richtet sich seinem Wortlaut nach an Kapitalgesellschaften, bei anderen Rechtsformen ergibt sich dieselbe Behandlung aus den allgemeinen Grundsätzen ordnungsmäßiger Buchführung. Beide Korrekturen erfolgen nach § 17 Abs. 1 UStG in dem Voranmeldungszeitraum, in dem die Zahlung mit Skontoabzug tatsächlich erfolgt, nicht rückwirkend im Monat der ursprünglichen Rechnung.
Ein Beispiel aus Käufersicht: Eine Eingangsrechnung über 2.000,00 Euro brutto wird unter Abzug von 3 Prozent Skonto beglichen. Der Buchungssatz sieht dann so aus:
| Soll | Betrag | Haben | Betrag |
|---|---|---|---|
| Verbindlichkeiten aus Lieferungen und Leistungen (aLuL) | 2.000,00 € | Bank | 1.940,00 € |
| Lieferantenskonto | 50,42 € | ||
| Vorsteuer | 9,58 € |
Der Skontobetrag von 60,00 Euro brutto (3 Prozent von 2.000,00 Euro) teilt sich bei 19 Prozent Umsatzsteuer auf in 50,42 Euro Minderung der Anschaffungskosten und 9,58 Euro Vorsteuerkorrektur.
Skonto in der E-Rechnung: was sich gerade ändert
Seit dem 1. Januar 2025 müssen alle inländischen Unternehmen E-Rechnungen empfangen können, ein normales E-Mail-Postfach genügt dafür bereits (BMF, FAQ zur E-Rechnung). Bei der Ausstellung gilt eine gestaffelte Übergangszeit: Bis Ende 2026 können Unternehmen noch frei zwischen E-Rechnung und anderen Formaten wählen, Papierrechnungen bleiben ohnehin zulässig. Ab 2027 dürfen nur noch Unternehmen mit einem Vorjahresumsatz bis 800.000 Euro auf andere Formate ausweichen. Ab dem 1. Januar 2028 wird die E-Rechnung zwischen inländischen Unternehmen ohne Ausnahme verpflichtend (e-rechnung-bund.de).
Für Skonto ist das mehr als eine technische Randnotiz. Eine E-Rechnung ist ein strukturierter Datensatz, kein PDF zum Lesen. Zahlungsbedingungen, die bislang als freier Text in der Rechnung standen, müssen in den dafür vorgesehenen strukturierten Feldern stehen, damit Buchhaltungssoftware sie überhaupt erkennt und automatisch verarbeitet. Wer Skonto weiterhin nur im Freitext einer Rechnung formuliert, riskiert, dass die Bedingung von der empfangenden Software schlicht nicht ausgelesen wird. Eine Rechnungsverarbeitung, die ZUGFeRD-Daten direkt für die Erkennung nutzt, liest solche Angaben zuverlässig aus, unabhängig vom Format der eingehenden Rechnung.
Wo Skonto im Unternehmen tatsächlich verloren geht
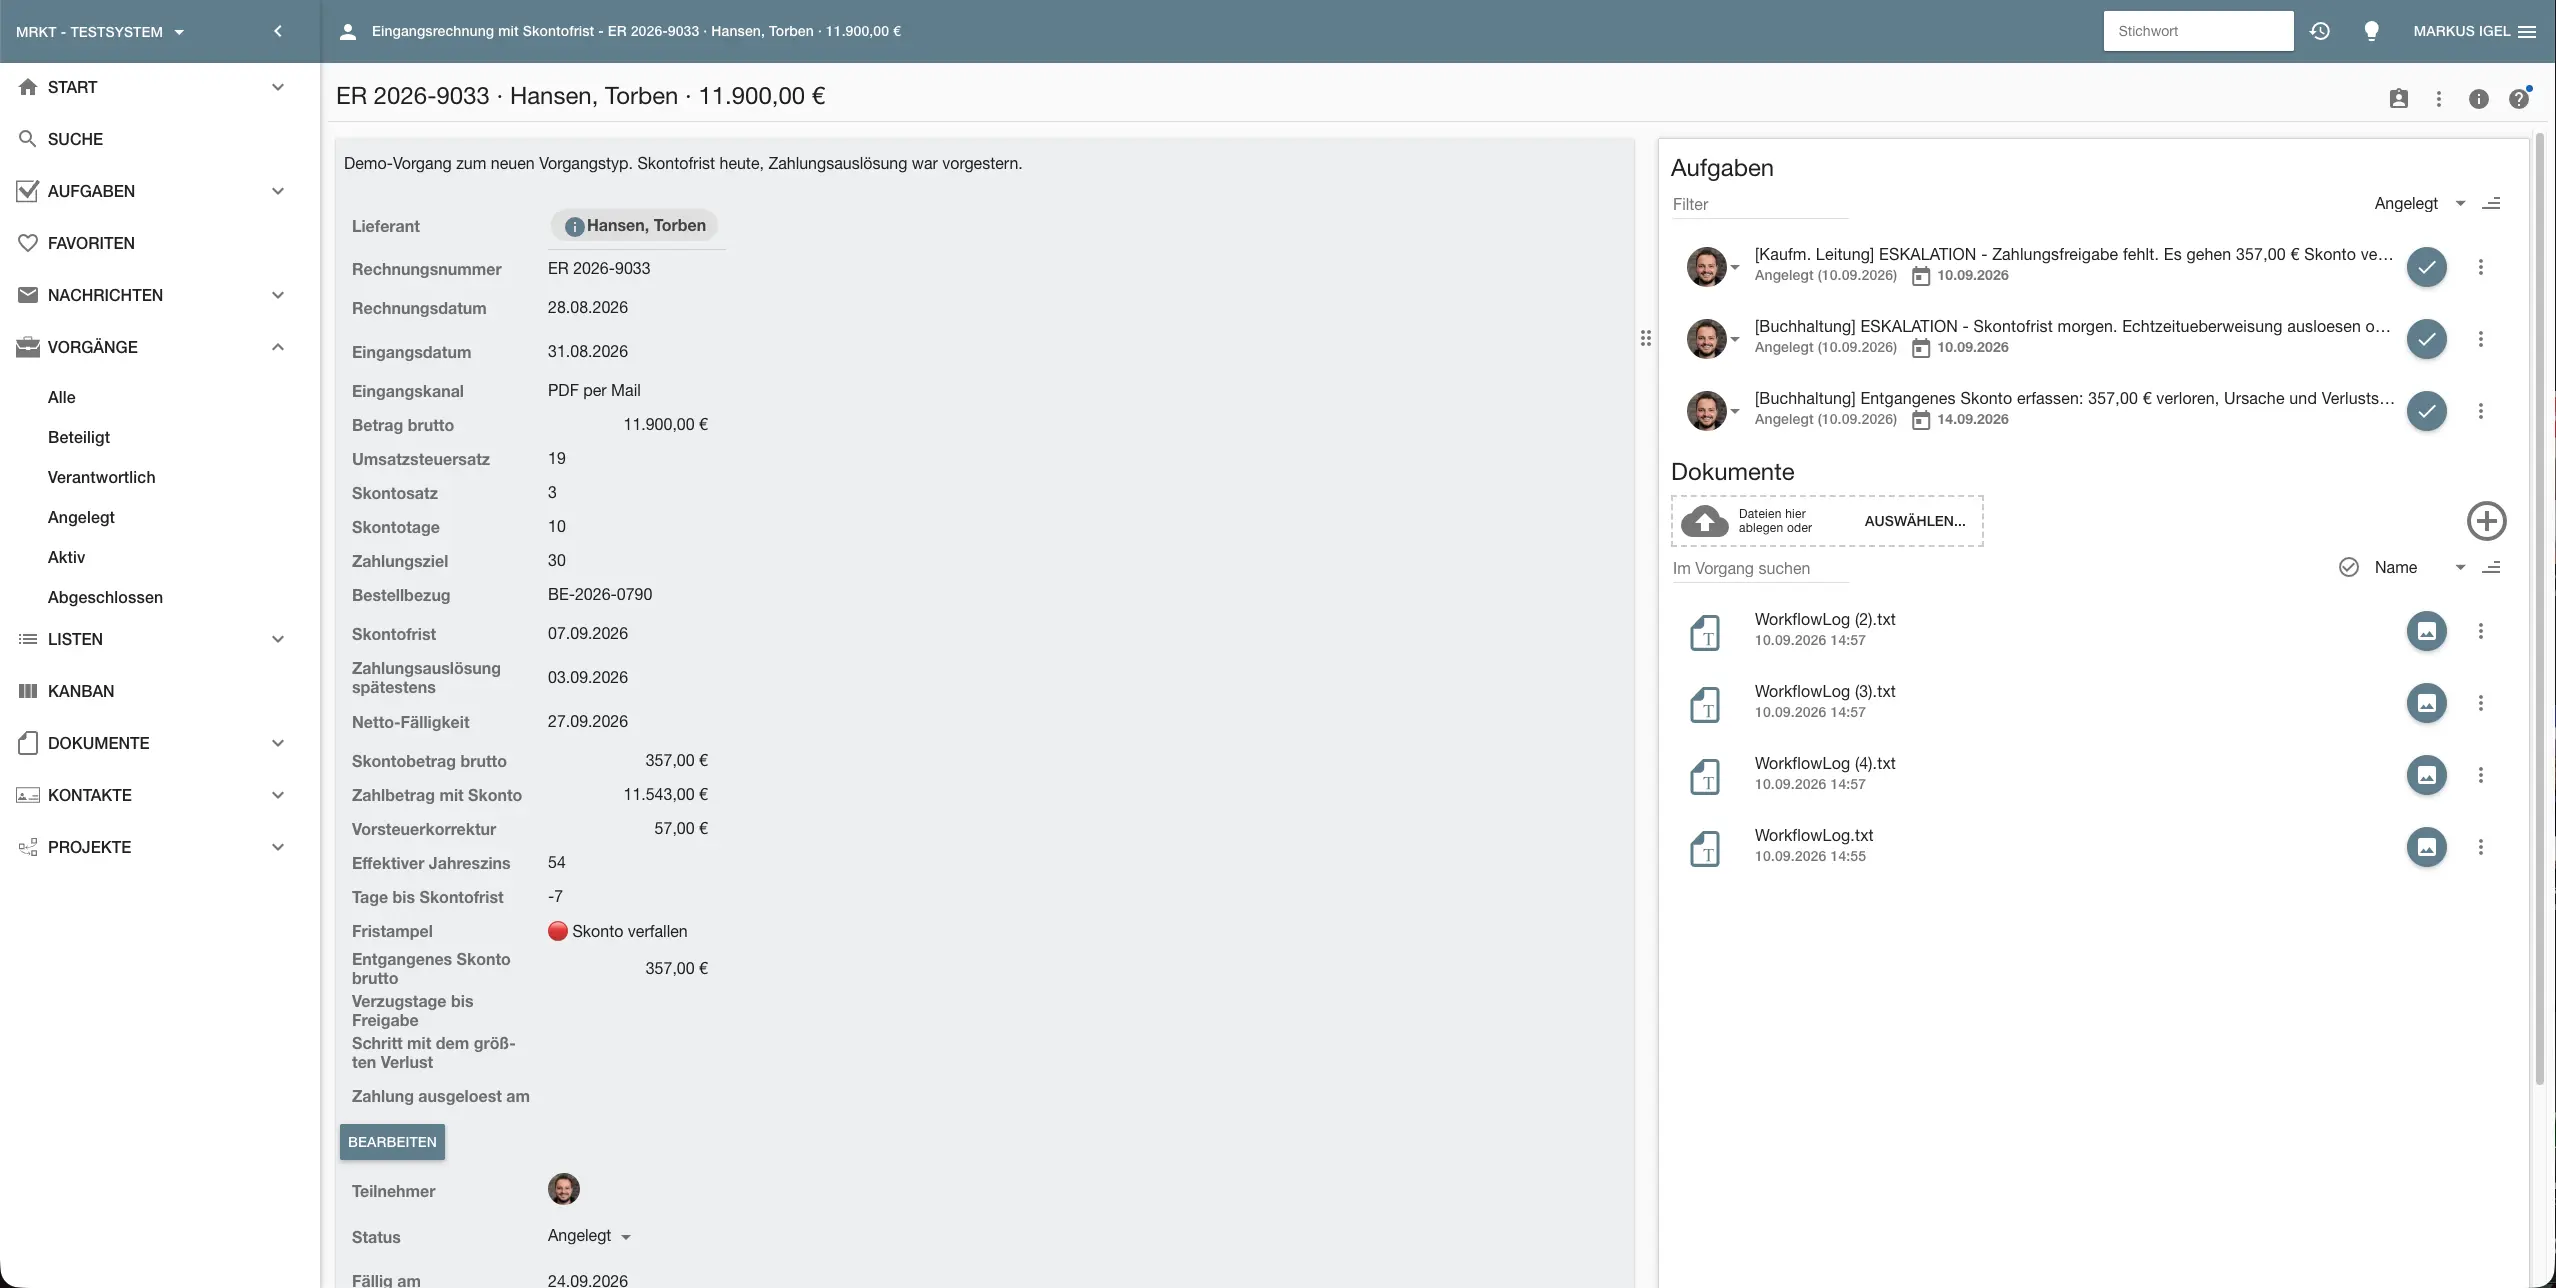
Die Formel weiter oben ist in fünf Minuten nachgerechnet. Das eigentliche Problem liegt praktisch nie beim Rechnen, sondern beim Ablauf: Eine Rechnung kommt per Mail oder Post an, muss sachlich geprüft, kontiert und freigegeben werden, bevor sie in einen Zahllauf einsortiert wird, der vielleicht nur einmal pro Woche läuft. Jeder einzelne Schritt für sich dauert selten lange. Zusammen brauchen sie bei einer Skontofrist von 10 oder 14 Tagen schnell genauso viel Zeit, wie die Frist überhaupt zulässt, besonders wenn eine Rückfrage dazwischenkommt oder der zuständige Prüfer im Urlaub ist und niemand die Vertretung eindeutig übernimmt.
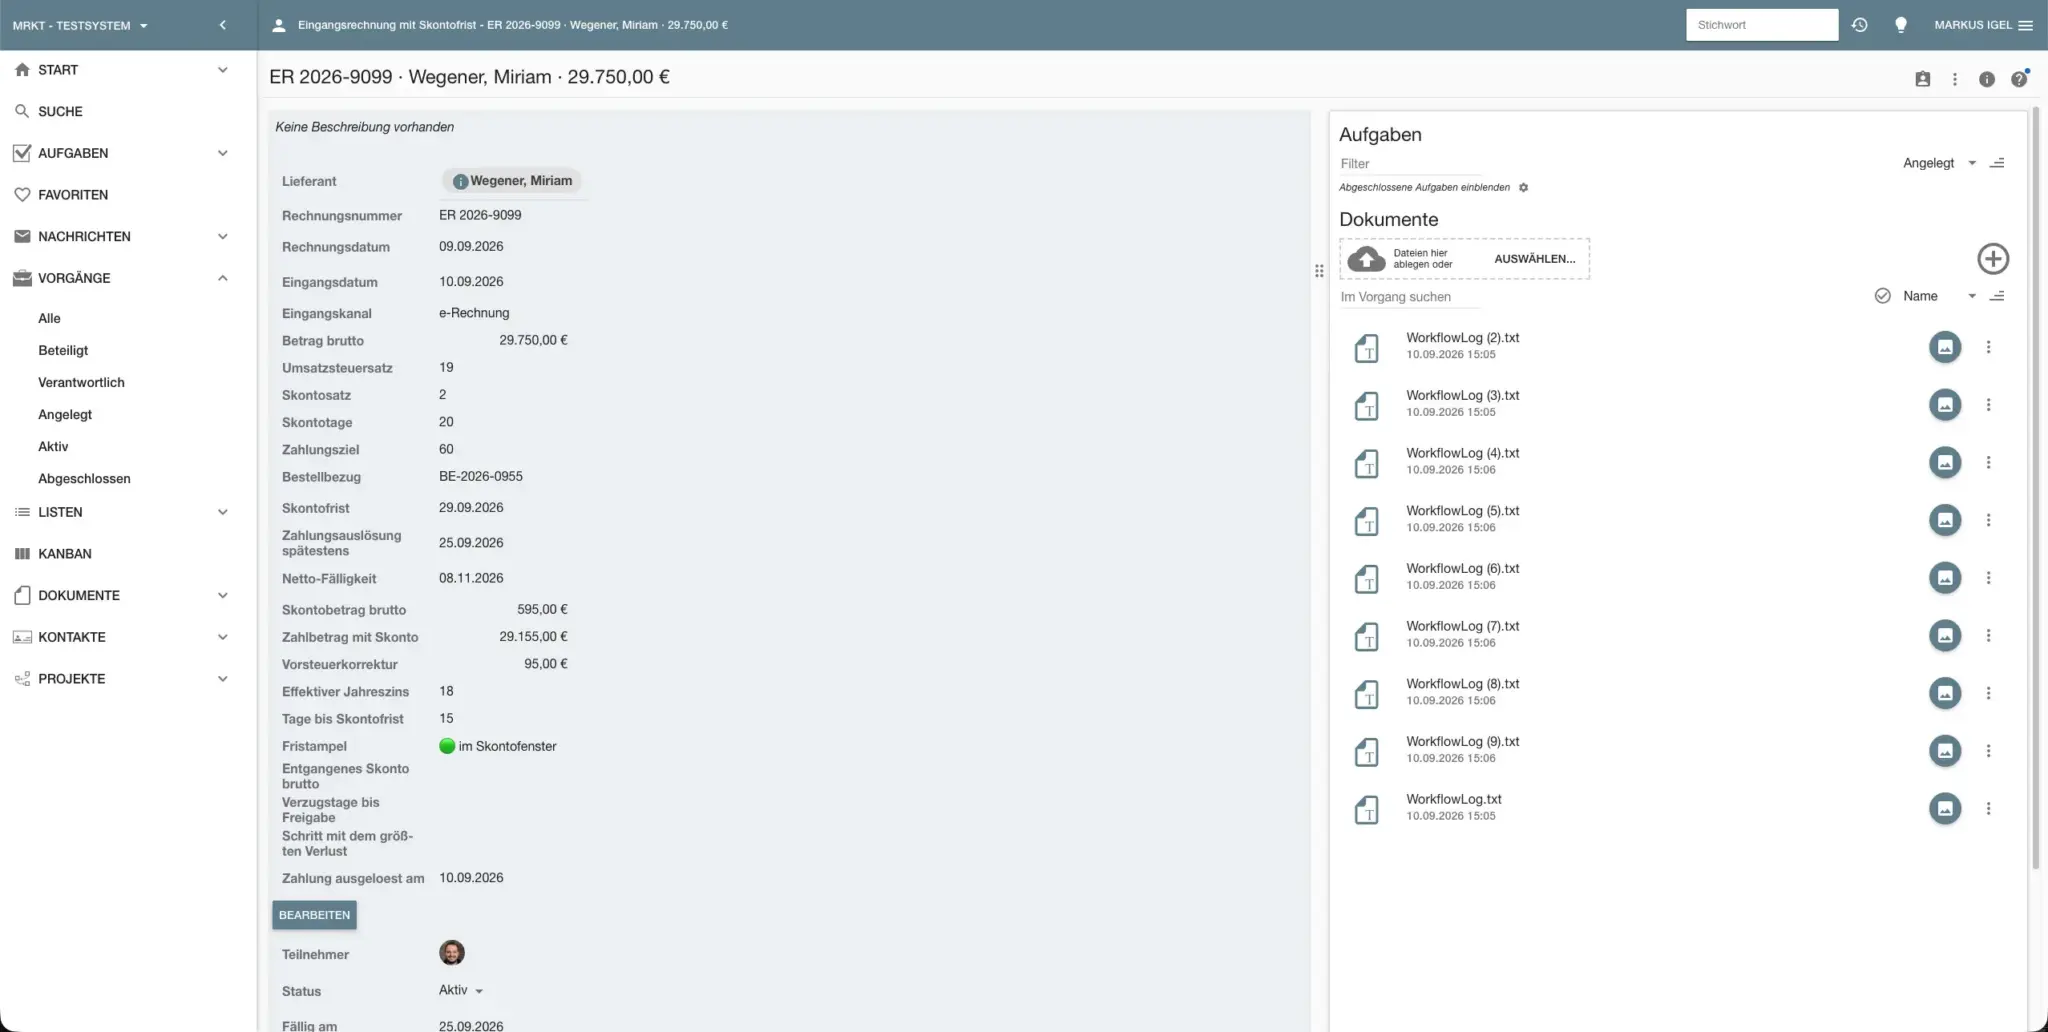
In humbee liegt eine Eingangsrechnung von der Erfassung bis zur Zahlung in einem einzigen Vorgang. Prüfung, Freigabe und die verbleibende Zeit bis zum Ablauf der Skontofrist sind an einem Ort sichtbar, nicht verteilt auf ein Postfach, eine mündliche Urlaubsvertretung und eine separate Zahllaufliste. Wie eine solche digitale Rechnungsverarbeitung von der Erfassung bis zur Zahlung konkret abläuft und wie sich der digitale Rechnungsprozess gegenüber dem papierbasierten Ablauf unterscheidet, zeigen zwei weiterführende Beiträge. Was eine einzelne Eingangsrechnung im alten, manuellen Ablauf an reiner Bearbeitungszeit kostet, unabhängig vom Skontoeffekt, hat ein weiterer Beitrag für sich vorgerechnet.
Am Ende bleibt die Formel für den effektiven Zins richtig, egal wie die Rechnung durchs Haus läuft. Was sie am Monatsende tatsächlich einbringt, entscheidet sich aber am Ablauf: daran, ob Rechnung, Prüfung und Frist zusammenbleiben oder auf Postfach, Urlaubsvertretung und Zahllauf verteilt sind. Alles im Vorgang.
Häufige Fragen zu Skonto und Skontofrist
Quellen
- § 277 Abs. 1 HGB, Umsatzerlöse → https://www.gesetze-im-internet.de/hgb/__277.html
- § 255 Abs. 1 HGB, Anschaffungskosten → https://www.gesetze-im-internet.de/hgb/__255.html
- § 17 Abs. 1 UStG, Änderung der Bemessungsgrundlage → https://www.gesetze-im-internet.de/ustg_1980/__17.html
- Bundesfinanzministerium, FAQ zur E-Rechnung → https://www.bundesfinanzministerium.de/Content/DE/FAQ/e-rechnung.html
- E-Rechnung in der Bundesverwaltung, E-Rechnung zwischen Unternehmen (B2B) → https://e-rechnung-bund.de/e-rechnung/e-rechnung-zwischen-unternehmen-b2b/
- EuGH, Urteil vom 03.04.2008, Rs. C-306/06 → https://eur-lex.europa.eu/legal-content/EN/TXT/?uri=CELEX:62006CJ0306
- OLG Köln, Urteil vom 12.03.2009, Az. 18 U 101/08 → https://nrwe.justiz.nrw.de/olgs/koeln/j2009/18_U_101_08urteil20090312.html
- BGH, Urteil vom 05.10.2016, Az. VIII ZR 222/15 (Ausnahme für Wohnraummiete als Verbrauchervertrag). Inhalt über mehrere unabhängige Sekundärquellen übereinstimmend bestätigt, der Volltext in der BGH-eigenen Datenbank war für diese Recherche technisch nicht abrufbar; vor Veröffentlichung idealerweise noch einmal über eine juristische Datenbank gegenprüfen.


